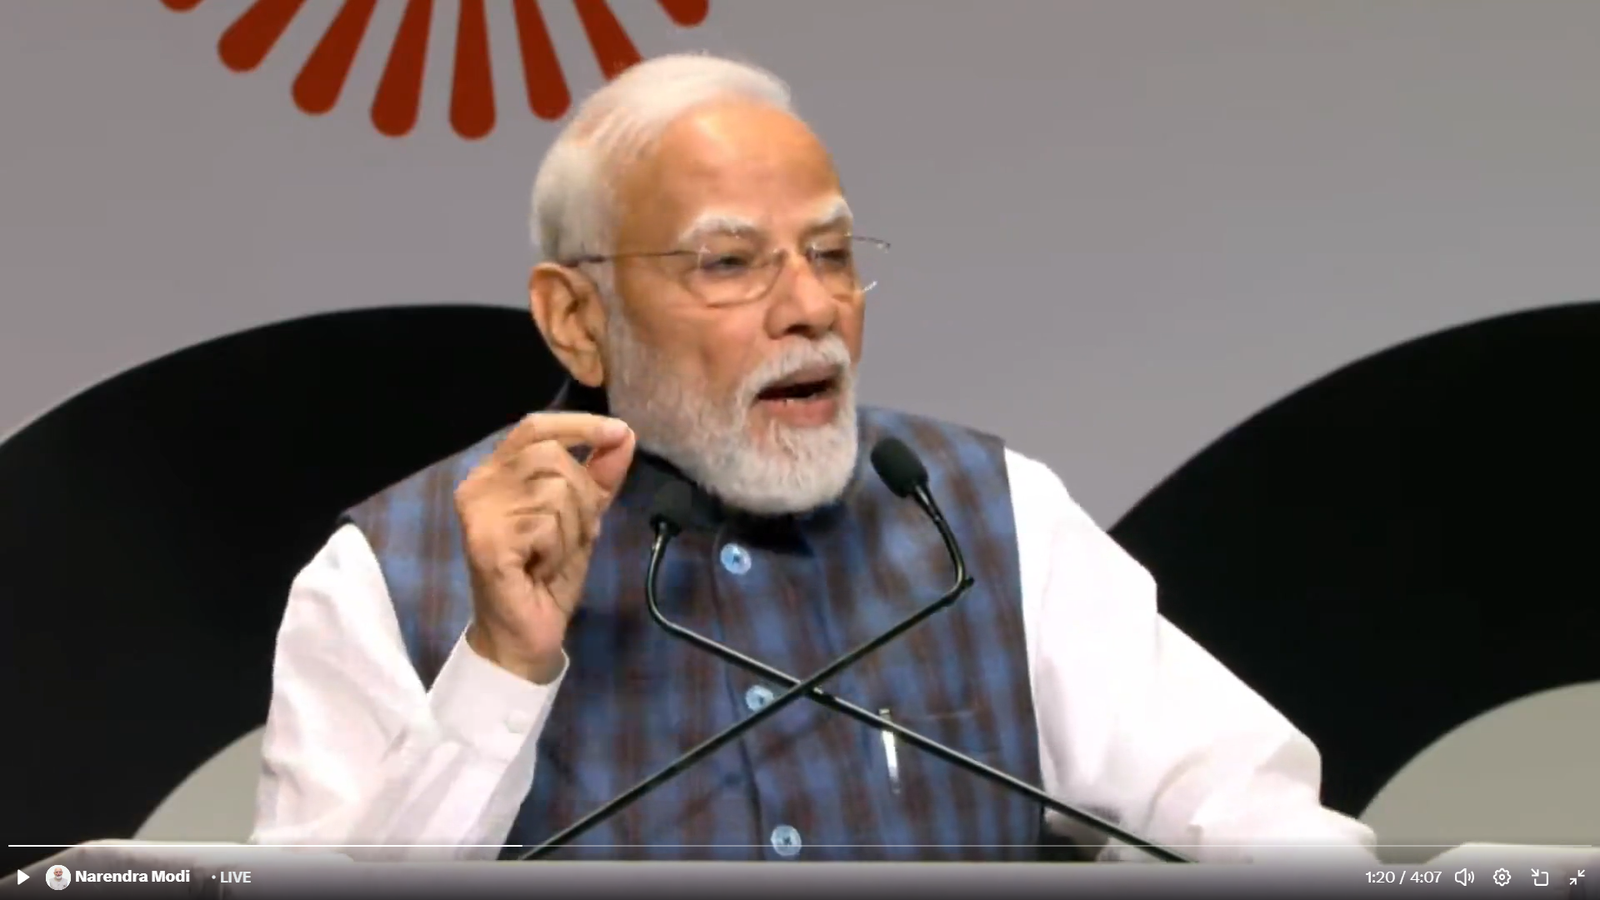
प्रधानमंत्री नरेंद्र मोदी ने 18 नवंबर 2026 को मंत्रिमंडल और सचिवों के सामने बचत को बढ़ावा देने की बात कही और कहा कि भारत की संस्कृति “खाओ, पियो और मौज करो” में विश्वास नहीं रखती। उनका संदेश सिर्फ फिजूलखर्ची बंद करने का नहीं था—गरीबी से बाहर निकले लोग बेलगाम खर्च की वजह से दोबारा आर्थिक संकट में न आएं, इसके लिए बचत और वित्तीय अनुशासन जरूरी है।[
सच कहें तो यह मुद्दा सिर्फ गरीब या नौकरीपेशा लोगों का नहीं है। इंदिरापुरम जैसे मिडिल और अपर-मिडिल क्लास इलाकों में भी रेस्टोरेंट, मॉल, नाइट-आउट, नए फोन, EMI और “लाइफस्टाइल अपग्रेड” पर खर्च इतना आसान हो गया है कि लोग अक्सर यह भूल जाते हैं कि आज का मज़ा कल की मजबूरी बन सकता है।
पीएम की बात का असल मतलब
प्रधानमंत्री का कथन यह नहीं है कि लोग खाना न खाएं, घूमना न जाएं या अपने परिवार के साथ खुश न रहें। बात यह है कि खर्च चुनिंदा हो, जरूरत और योजना के हिसाब से हो—न कि सोशल मीडिया, दोस्तों की तुलना या “अभी जीना है” के नाम पर।
उनकी चिंता का बड़ा कारण यह है कि गरीबी से बाहर निकला परिवार अक्सर पहली बार खरीद की ताकत पाता है। लेकिन बचत, बीमा और आपातकालीन फंड नहीं होने पर एक बीमारी, नौकरी छूटना या किसी शादी-समारोह का खर्च उसे फिर कर्ज के जाल में धकेल सकता है।
आंकड़े क्या कह रहे हैं
भारत में लोग बचत कर रहे हैं, लेकिन कर्ज उससे तेजी से बढ़ रहा है। RBI के आंकड़ों के अनुसार घरेलू कर्ज सितंबर 2025 में GDP का 45.5% तक पहुंच गया, जबकि मार्च 2025 में यह 41.3% था।[informistmedia][money.rediff]
| मुद्दा | आंकड़ा | मतलब |
|---|---|---|
| घरेलू कर्ज | GDP का 45.5%, सितंबर 2025 | परिवारों पर कर्ज का बोझ बढ़ रहा है। [informistmedia][money.rediff] |
| गैर-हाउसिंग लोन | कुल उधार का 58.4%, मार्च 2026 | क्रेडिट कार्ड, पर्सनल लोन और डिजिटल क्रेडिट जैसे खपत-आधारित कर्ज बढ़ रहे हैं। [informistmedia][money.rediff] |
| खपत के लिए कर्ज | कुल घरेलू उधार का लगभग आधा | लोग जरूरत से ज्यादा जीवनशैली और खरीद के लिए उधार ले रहे हैं। [informistmedia] |
| शुद्ध घरेलू वित्तीय बचत | FY25 में GNDI का 7% | बचत बेहतर हुई है, पर अब भी कम है। [moneycontrol][ndtv] |
| निवेश पर खर्च | मासिक आय का 9% | SEBI सर्वे के मुताबिक परिवार अपनी आय का औसतन 9% निवेश में लगाते हैं। [sebi.gov] |
यहां सबसे चौंकाने वाली बात यह है कि लोग घर खरीदने के लिए ही कर्ज नहीं ले रहे। RBI के अनुसार खपत से जुड़े लोन घरेलू उधार का प्रमुख चालक बन चुके हैं, यानी फोन, गैजेट, शॉपिंग, यात्रा, जश्न और रोजमर्रा के “अपग्रेड” भी EMI बन रहे हैं।[informistmedia]
छोटी बचत, बड़ा फर्क
मान लीजिए किसी व्यक्ति की महीने की आय 25,000 रुपये है। वह रोज 20 से 30 रुपये का गुटखा खरीदता है। सिर्फ यह खर्च महीने का लगभग 600 से 900 रुपये और साल का 7,200 से 10,800 रुपये बन जाता है। अगर वही रकम SIP या बचत खाते में जाए, तो 10 साल में सिर्फ मूलधन ही 72,000 से 1.08 लाख रुपये होगा—उसके ऊपर रिटर्न अलग।
अब इसे थोड़ा बड़ा करें। मान लीजिए कोई हर महीने 1,000 रुपये बचाता है और हर साल उसे 10% बढ़ाता है। सालाना लगभग 8% रिटर्न मानते हुए 10 साल में यह रकम लगभग 2.3 लाख रुपये के आसपास पहुंच सकती है। 15 साल में यह लगभग 5 लाख रुपये के करीब पहुंच सकती है। रकम बड़ी नहीं लगती, लेकिन यही पैसा मेडिकल इमरजेंसी, स्कूल की फीस, नौकरी छूटने या किसी छोटे बिजनेस की शुरुआत में बहुत बड़ा फर्क डालता है।
यहां जरूरी है कि बचत को सिर्फ “बैंक में पड़ा पैसा” न माना जाए। महंगाई के कारण आज की 50,000 रुपये मासिक जरूरत 4% महंगाई पर 10 साल में लगभग 74,000 रुपये और 20 साल में लगभग 1.10 लाख रुपये हो सकती है। पर्सनल फाइनेंस लेखिका और लेखक मोनिका हलान भी कहती हैं कि निवेश को महंगाई से आगे रखना जरूरी है, क्योंकि सिर्फ FD या बचत खाता हर हाल में महंगाई को पीछे नहीं छोड़ता।[monikahalan]
फिजूलखर्ची या जीने का हक?
यहां एक बात साफ रखनी चाहिए: रेस्टोरेंट जाना, बर्थडे मनाना, यात्रा करना, अच्छा फोन रखना या बच्चों को गेम देना अपने-आप गलत नहीं है। लोग मेहनत करके कमाते हैं; उनका अपने पैसे पर हक भी है।
गलती तब होती है जब—
- जरूरी खर्च, बचत और बीमा से पहले लक्जरी खरीद आ जाए।
- फोन, लैपटॉप या गेमिंग कंसोल बिना जरूरत के EMI पर लिया जाए।
- क्रेडिट कार्ड की बिल “अगले महीने देख लेंगे” वाली सोच से चलाया जाए।
- दोस्तों, रिश्तेदारों या इंस्टाग्राम पर दिखने वाली जिंदगी के लिए खर्च किया जाए।
- मासिक आय का बड़ा हिस्सा EMI में चला जाए और आपातकालीन फंड शून्य रहे।
मोनिका हलान का तर्क यह है कि समस्या सिर्फ कम कमाने की नहीं है; लोग अक्सर यह नहीं तय कर पाते कि उनके लिए “काफी” क्या है। उनका कहना है कि जीवन में समय, आराम और सेहत पर खर्च बेहतर हो सकता है, बशर्ते खर्च जानबूझकर और योजना से हो।[music.amazon][monikahalan]
युवाओं का नया जाल: EMI और गेमिंग
आज के युवाओं के सामने खरीदारी पहले से कहीं ज्यादा आसान है। एक क्लिक में फोन, इयरबड्स, स्मार्टवॉच, कपड़े, फूड डिलीवरी और गेमिंग सब्सक्रिप्शन खरीदे जा सकते हैं। दिक्कत यह है कि खरीद आसान है, पर उसका भुगतान महीनों तक EMI और ब्याज के रूप में करना पड़ता है।
RBI आधारित रिपोर्ट्स में कहा गया है कि कई युवा उधारकर्ताओं की मासिक आय का 40% से 60% EMI में चला जाता है। इससे बचत, स्किल डेवलपमेंट, स्वास्थ्य और भविष्य की योजना के लिए जगह ही नहीं बचती।[economictimes.indiatimes]
गेमिंग को पूरी तरह बुरा कहना भी गलत होगा। कई लोग इसे शौक, दोस्ती और मानसिक आराम के लिए खेलते हैं। लेकिन जब PS5, गेम पास, स्किन, कॉइन और इन-गेम खरीद के लिए पैसा इतना बढ़ जाए कि पढ़ाई, कौशल, नौकरी या परिवार की जरूरतें पीछे छूट जाएं, तो यह मनोरंजन नहीं—आर्थिक और भविष्य का नुकसान बन जाता है।
बच्चों को पैसा क्यों समझाएं?
स्कूल में हमें गणित, विज्ञान और इतिहास पढ़ाया जाता है, लेकिन जिंदगी का सबसे जरूरी पाठ—पैसे का प्रबंधन—अक्सर छूट जाता है। बच्चों को यह सिखाना चाहिए कि हर चीज की कीमत नहीं, लागत होती है।
उदाहरण के लिए, अगर कोई किशोर 50,000 रुपये का महंगा फोन EMI पर लेता है, तो उसे सिर्फ 50,000 रुपये नहीं देने होंगे। ब्याज, लेट फीस, बीमा और अगले महीनों की EMI भी चुकानी पड़ सकती है। वही पैसा स्किल कोर्स, कंप्यूटर, स्पोर्ट्स, किताबें या आगे की पढ़ाई में लग सकता है।
माता-पिता के लिए बेहतर तरीका यह है कि वे बच्चों को सिर्फ “नहीं” न कहें, बल्कि उन्हें तीन सवाल सिखाएं:
- क्या यह जरूरत है या बस दिखावा?
- क्या मैं इसे बिना कर्ज खरीद सकता हूं?
- अगर यह पैसा बचाऊं, तो छह महीने या एक साल बाद मुझे क्या मिलेगा?
विशेषज्ञों की राय
मोनिका हलान, पर्सनल फाइनेंस लेखिका और Let’s Talk Money की लेखक, लाइफस्टाइल इन्फ्लेशन पर जोर देती हैं। उनका मूल संदेश है कि ज्यादा कमाना हमेशा ज्यादा चीजें खरीदने का लाइसेंस नहीं होना चाहिए; अपनी “enough” की सीमा समझना जरूरी है। उनका मानना है कि जानबूझकर खर्च करने से जिंदगी अमीर बन सकती है, बिना यह कि आप हर चीज के मालिक बन जाएं।[music.amazon][monikahalan]
हलान का एक व्यावहारिक सुझाव यह भी है कि घरेलू खर्च को टेक-होम आय के लगभग 45% से 50% के भीतर रखने की कोशिश की जाए और लाइफस्टाइल के लिए पर्सनल लोन जैसे कर्ज से बचा जाए।[studylib]
RBI के आंकड़े भी यही बात दोहराते हैं: घरेलू कर्ज बढ़ रहा है और उसका बड़ा हिस्सा गैर-हाउसिंग खपत लोन है। यानी यह मुद्दा किसी एक व्यक्ति की कमजोरी नहीं, बल्कि देशभर के परिवारों की वित्तीय सेहत का मुद्दा बन चुका है।[informistmedia][money.rediff]
SEBI के इन्वेस्टर सर्वे 2025 में भी चिंता का संकेत है: भारतीय परिवार अपनी मासिक आय का औसतन सिर्फ 9% निवेश में लगाते हैं, जबकि कुल बचत और निवेश में एक-चौथाई आय जाती है। साथ ही, मौजूदा निवेशकों में से केवल 36% को शेयर बाजार की मध्यम या उच्च समझ है और 62% लोग दोस्तों, परिवार या सोशल मीडिया की सलाह पर भरोसा करते हैं।[sebi.gov][sebi.gov]
आम आदमी के लिए 5 नियम
- पहले खुद को दो: सैलरी आते ही खर्च निकालने से पहले 10% से 20% अलग रखें। छोटी रकम भी चलेगी, बशर्ते नियमित हो।
- आपातकालीन फंड बनाएं: कम से कम तीन से छह महीने का जरूरी खर्च अलग रखें।
- EMI की सीमा तय करें: कुल EMI को आय के 30% से 40% से ऊपर न ले जाएं; लाइफस्टाइल लोन को और कम रखें।
- 48 घंटे का नियम अपनाएं: कोई महंगी चीज खरीदने से पहले 48 घंटे रुकें। अगर अगले दिन भी जरूरत लगे, तभी खरीदें।
- निवेश सीखें: SIP, PPF, बीमा और इमरजेंसी फंड को समझें। सोशल मीडिया के “गारंटीड रिटर्न” वाले झांसे से दूर रहें। SEBI के अनुसार बड़ी संख्या अनरजिस्टर्ड सलाह पर निर्भर है, जो खतरनाक हो सकती है।[sebi.gov]
असली मुद्दा संस्कृति नहीं, संतुलन है
पीएम मोदी की बात में एक सच्चाई है: बिना बचत के आजादी सिर्फ दिखावे की आजादी होती है। लेकिन यह भी सच है कि गरीबी की जड़ सिर्फ “मौज करने” की आदत नहीं है। कम आय, महंगाई, स्वास्थ्य खर्च, शिक्षा की लागत, बेरोजगारी और आसान क्रेडिट—ये सब मिलकर परिवारों को दबाते हैं।[timesofindia.indiatimes][navbharattimes.indiatimes][informistmedia]
इसलिए असली जवाब यह नहीं है कि लोग खुशी खरीदना बंद कर दें। असली जवाब यह है कि वे अपनी खुशी को इस तरह खरीदें कि कल की जरूरत के लिए भी पैसा बचे। एक अच्छा खाना, एक यात्रा या बच्चों के लिए गेम ठीक है—जब तक वह आपके भविष्य को EMI में बांध न दे।
भारत को “खाओ-पियो-मौज करो” नहीं चाहिए, पर “कमाओ-बचाओ-समझदारी से जियो” जरूर चाहिए। यही असली आर्थिक स्वतंत्रता है।