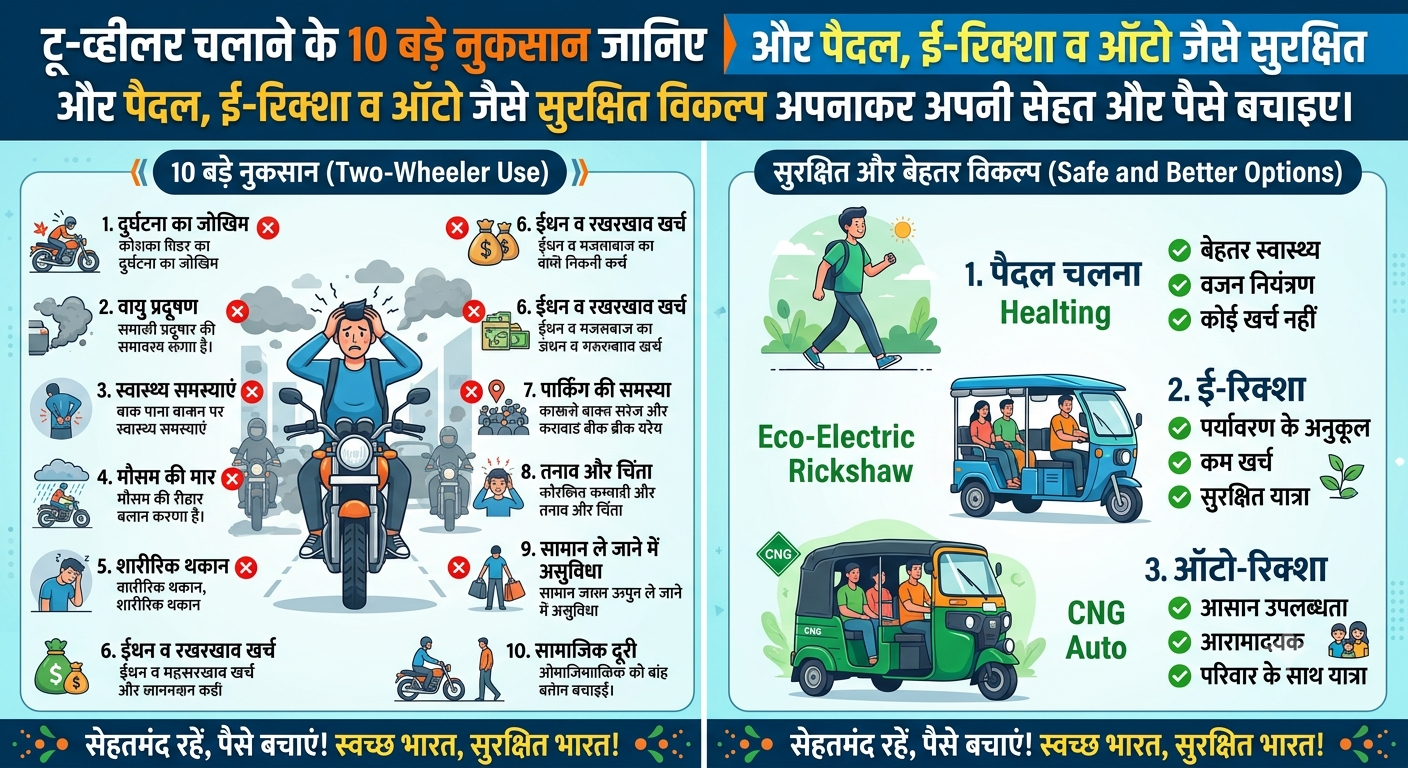
मुझे अच्छी तरह पता है कि दो पहिये पर सवारी देश की सबसे खतरनाक सवारी है। थोड़ी-सी चूक, गीली सड़क, अचानक ब्रेक, किसी गाड़ी का अंधाधुंध कटना या खराब सड़क पर टायर फिसलना—बस इतना ही काफी है। गिरना तो तय है; अगर जान बच भी गई, तो हाथ-पैर टूटना, सिर में चोट लगना या जीवनभर की दिक्कत तो आम बात है। फिर भी सस्ते होने और “आराम” के चक्कर में मैं खुद Uber, Rapido जैसी सेवाओं से बाइक राइड बुक कर लेता हूँ। और मैं अकेला नहीं हूँ—लाखों लोग हर रोज़ यही करते हैं।
घर या ऑफिस के बिल्कुल पास पहुँचने की सुविधा, ट्रैफिक में घिसटने की क्षमता, कम खर्च और तुरंत उपलब्ध होने की वजह से बाइक-स्कूटी मिडिल क्लास की पहली पसंद बन गई है। India Today की हालिया स्टोरी भी यही कहती है कि भारत “टू-व्हीलर नेशन” बन चुका है, क्योंकि दो पहिये दरवाज़े तक पहुँचने, अपने समय पर चलने और कई जगहों पर जाने की सुविधा देते हैं—लेकिन इसके पीछे सार्वजनिक परिवहन की कमजोरी भी है।[indiatoday][indiatoday]
पर सवाल यह है: क्या हम सिर्फ सुविधा के लिए अपनी जान और बचत दोनों दांव पर लगा रहे हैं?
आंकड़े झूठ नहीं बोलते
सड़क दुर्घटना के आंकड़े बहुत साफ हैं। सड़क परिवहन और राजमार्ग मंत्रालय की Road Accidents in India 2023 रिपोर्ट के अनुसार, 2023 में सड़क दुर्घटनाओं में मरने वालों में 77,539 लोग दो-पहिया सवार थे। यानी कुल सड़क हादसों में मौत का लगभग 44.8 प्रतिशत हिस्सा दो-पहिया सवारियों का था।[morth.gov]
NCRB के आंकड़ों में भी यही तस्वीर है: 2023 में दो-पहिया सवारियों से जुड़े हादसों में 79,533 मौतें हुईं, जो कुल सड़क दुर्घटना मौतों का 45.8 प्रतिशत थीं। यानी भारत में सड़क पर मरने वाले हर दो में से लगभग एक व्यक्ति बाइक या स्कूटी से जुड़ा होता है।[ncrb.mha.gov][ncrb.mha.gov]
यह सिर्फ एक साल की बात नहीं है। 2014 में दो-पहिया सवारों की मौत कुल सड़क हादसों की मौतों में करीब 30 प्रतिशत थी, जो 2023 तक बढ़कर 45 प्रतिशत हो गई। इसका मतलब है कि हमारी सड़कों पर दो-पहियों का खतरा सिर्फ मौजूद नहीं है, बल्कि लगातार बढ़ रहा है।[dailyexcelsior][indiaspend]
2023 में भारत में कुल 4,80,583 सड़क दुर्घटनाएं हुईं, जिनमें 1,72,890 लोग मारे गए और 4,62,825 लोग घायल हुए। इनमें से 54,000 से ज्यादा दो-पहिया सवार या उनके साथ बैठे लोग हेलमेट न पहनने की वजह से मारे गए। यह आंकड़ा खासतौर पर चौंकाने वाला है, क्योंकि हेलमेट सबसे सस्ती और सबसे आसान सुरक्षा है—फिर भी लाखों लोग इसे “जरूरी नहीं” समझते हैं।[theprint][livelaw]
स्कूटी और बाइक सस्ती नहीं हैं
हम अक्सर कहते हैं कि बाइक या स्कूटी “सस्ती” है। लेकिन आज के दौर में यह बात पूरी तरह सही नहीं है। दिल्ली में Honda Activa की ऑन-रोड कीमत करीब ₹93,425 से शुरू होती है, जबकि Activa 125 की ऑन-रोड कीमत ₹1,07,616 से आगे जाती है। Hero Splendor Plus की ऑन-रोड कीमत भी करीब ₹77,777 है।[bikedekho][bikedekho][bikedekho][bikedekho]
यानी एक आम मिडिल-क्लास परिवार के लिए बाइक या स्कूटी खरीदना अब कोई छोटा खर्च नहीं है। अगर आप ₹80,000 से ₹1 लाख की गाड़ी खरीदते हैं, तो उसके साथ बीमा, हेलमेट, पेट्रोल, सर्विस, टायर, बैटरी, पार्किंग और कभी-कभी लोन का ब्याज भी जुड़ता है। असली खर्च शोरूम की कीमत से बहुत आगे तक चलता है।
| वाहन | लगभग कीमत | असली खर्च |
|---|---|---|
| Hero Splendor Plus | ₹77,777 ऑन-रोड से शुरू [bikedekho][bikedekho] | पेट्रोल, सर्विस, बीमा, टायर, मेंटेनेंस |
| Honda Activa 110 | ₹93,425 ऑन-रोड से शुरू [bikedekho][bikedekho] | पेट्रोल, सर्विस, बीमा, हेलमेट, पार्किंग |
| Honda Activa 125 | ₹1,07,616 ऑन-रोड से शुरू [bikedekho] | उपरोक्त खर्चों के साथ अधिक EMI या बचत पर असर |
अब सोचिए: अगर कोई व्यक्ति ₹1 लाख की स्कूटी खरीदता है, तो वह असल में सिर्फ एक वाहन नहीं खरीद रहा। वह अपनी बचत का एक बड़ा हिस्सा खर्च कर रहा है। कई परिवारों के लिए यह रकम बच्चे की स्कूल फीस, मेडिकल इमरजेंसी, घर का किराया, या किसी जरूरी जरूरत के लिए बचाई गई पूंजी हो सकती है।
फिर भी लोग यह फैसला अक्सर अकेले नहीं लेते। पड़ोसी नई स्कूटी लाया, दोस्त नई बाइक ले ली, रिश्तेदार ने बेटी को स्कूटी दी—और अचानक हमें भी लगता है कि हमें भी चाहिए। भारत में खरीदारी अक्सर सिर्फ जरूरत से नहीं, सामाजिक तुलना से भी तय होती है।
विज्ञापन हमें क्या बेचते हैं?
बाइक और स्कूटी कंपनियां इसे बखूबी समझती हैं। इसलिए उनके विज्ञापन में गाड़ी सिर्फ दो पहियों वाली मशीन नहीं होती। वह “आजादी”, “स्टाइल”, “परिवार की खुशी”, “बेटी का पहला उपहार”, “ऑफिस जाने का आत्मविश्वास” और “युवाई का सिंबल” बन जाती है।
टीवी पर एक स्कूटी का विज्ञापन देखिए। एक लड़की खूबसूरत कपड़ों में स्कूटी चलाती है, पीछे खुशी से हंसते दोस्त बैठे हैं, सड़कें खाली हैं, मौसम सुहावना है और संगीत भी शानदार है। विज्ञापन में ट्रैफिक नहीं है, गड्ढे नहीं हैं, धूल नहीं है, बस का इंतजार नहीं है, और दुर्घटना का खतरा तो बिल्कुल नहीं है।
बाइक के विज्ञापन में अक्सर एक युवक पहाड़ी सड़क पर तेज रफ्तार में चलता है। कैमरा उसके चश्मे, जैकेट और मुस्कान पर टिकता है। गाड़ी को “पावर”, “स्पीड”, “स्टाइल” और “रोड प्रेजेंस” से जोड़ा जाता है। लेकिन असली सड़क पर वही स्पीड, गलत ओवरटेकिंग, बिना हेलमेट राइड और लापरवाही की वजह से जान ले सकती है।
यही विज्ञापन की ताकत है: वह हमें गाड़ी नहीं, एक भावना बेचता है। लड़की को स्कूटी देकर पिता अपने प्यार का इजहार करता है। पति पत्नी के लिए स्कूटी “घरेलू सुविधा” बनती है। युवक के लिए बाइक “आत्मसम्मान” बन जाती है। लेकिन कोई विज्ञापन यह नहीं दिखाता कि एक छोटी-सी गलती में परिवार कितना टूट सकता है।
India Today की रिपोर्ट में भी मोहित कश्यप नाम के एक व्यक्ति की कहानी है, जिसे शादी में Honda Activa मिली और उसके सफर में 25 मिनट की बचत हुई। लेकिन उसके पास बस का विकल्प भी था, जिसमें सीट नहीं मिलती थी और बस कभी-कभी देर से आती थी। यही असली समस्या है—लोग बाइक नहीं चाहते, बल्कि उन्हें भरोसेमंद और सुविधाजनक विकल्प नहीं मिलता।[indiatoday]
अगर वही पैसा निवेश होता?
अब एक सीधी बात सोचिए। मान लीजिए किसी ने ₹1 लाख की स्कूटी खरीदी। अगर वही ₹1 लाख SIP, लम्पसम या म्यूचुअल फंड में लगाता, तो क्या होता?
म्यूचुअल फंड का रिटर्न तय नहीं होता और बाजार के जोखिम से मुक्त नहीं होता। लेकिन लंबे समय तक निवेश करने पर इसका असर बहुत बड़ा हो सकता है। उदाहरण के लिए, अगर कोई ₹10,000 महीना SIP करता है और 10 साल तक औसतन 10 प्रतिशत सालाना रिटर्न मिलता है, तो अनुमानित मूल्य करीब ₹20.14 लाख हो सकता है।[icici.bank]
इसी तरह, ₹5,000 महीना SIP करने पर 15 साल में कुल निवेश ₹9 लाख होता है, जबकि 12 प्रतिशत अनुमानित सालाना रिटर्न पर अनुमानित कॉर्पस करीब ₹25.22 लाख हो सकता है। यानी निवेश में समय और नियमितता दोनों का असर बहुत बड़ा होता है।[axismf][economictimes.indiatimes]
अगर कोई ₹1 लाख की स्कूटी की जगह उतनी ही रकम म्यूचुअल फंड में लम्पसम निवेश करता, तो 10-15 साल बाद उसके पास सिर्फ एक पुरानी गाड़ी नहीं, बल्कि एक वित्तीय सुरक्षा कवच हो सकता था। उस रकम से इमरजेंसी, बच्चों की पढ़ाई, इलाज, घर की मरम्मत या रिटायरमेंट की तैयारी हो सकती थी।
यह इसलिए नहीं कहा जा रहा कि कोई बाइक या स्कूटी न खरीदे। जरूरत है तो खरीदनी ही चाहिए। लेकिन खरीदने से पहले यह सोचना चाहिए कि क्या यह वाकई जरूरत है, या सिर्फ दिखावा, दबाव और विज्ञापन का असर है? क्या इसी पैसे से कोई बेहतर वित्तीय सुरक्षा बन सकती थी?
सबसे बड़ी वजह: बसें गायब हो रही हैं
बाइक और स्कूटी की लोकप्रियता का सबसे बड़ा कारण सिर्फ विज्ञापन या लोगों की पसंद नहीं है। असली कारण यह है कि सार्वजनिक परिवहन जिस तरह काम करना चाहिए, वह नहीं कर रहा।
दिल्ली का उदाहरण लें। करीब 30 साल पहले दिल्ली में DTC और Blueline प्राइवेट बसों का बड़ा नेटवर्क था। Blueline बसों ने लंबे समय तक दिल्ली के यातायात में बड़ी भूमिका निभाई। लेकिन समय के साथ बसों की संख्या, नियमितता, सफाई, सुरक्षा और विश्वसनीयता पर सवाल उठते रहे। आज DTC के पास 3,819 बसें हैं, जिनमें 1,725 इलेक्ट्रिक बसें हैं, और क्लस्टर बस प्रणाली में 3,147 बसें चलती हैं।[hindustantimes]
यह आंकड़ा अच्छा लग सकता है, लेकिन जमीनी हकीकत अलग है। लोगों को बस में सीट नहीं मिलती, बस देर से आती है, रूट उपयोगी नहीं होते, और ऑफिस या घर तक पहुँचने के लिए अक्सर कई बार बदलना पड़ता है। India Today की स्टोरी में भी यही बताया गया है कि बस उपलब्ध होने के बावजूद लोग उसे पसंद नहीं करते, क्योंकि सीट नहीं मिलती और बस देर से आती है।[indiatoday]
जब सरकारी बसें कमजोर पड़ती हैं, तो लोगों के पास दो ही रास्ते बचते हैं: या तो महंगी कैब और बाइक राइड, या अपनी बाइक-स्कूटी। दोनों में से दूसरा विकल्प लंबे समय में ज्यादा खतरनाक होता है।
सरकार की प्राथमिकता में प्राइवेट वाहनों को बढ़ावा देना लगता है। नई सड़कें, फ्लाईओवर, मेट्रो, पार्किंग और वाहनों के लिए जगह—यह सब जरूरी है। लेकिन अगर बसें कम हों, उनका इंतजार लंबा हो, और लोगों को भरोसा न हो, तो सड़कों पर दो-पहियों की संख्या बढ़ेगी ही। और जब दो-पहिये बढ़ेंगे, तो दुर्घटनाएं भी बढ़ेंगी।
हमें क्या सोचना चाहिए?
यह लेख बाइक या स्कूटी खरीदने के खिलाफ नहीं है। जरूरत है तो खरीदनी चाहिए। लेकिन खरीदने से पहले कुछ सवाल खुद से पूछने चाहिए:
- क्या यह वाकई जरूरत है, या सिर्फ दिखावा और सामाजिक दबाव है?
- क्या मैं इसकी कीमत, बीमा, पेट्रोल, सर्विस और मेंटेनेंस का पूरा खर्च समझ रहा हूँ?
- क्या मैं हेलमेट, ट्रैफिक नियम और सुरक्षा को गंभीरता से लूँगा?
- क्या मैं इसी पैसे को SIP, लम्पसम या म्यूचुअल फंड में लगाकर अपने परिवार के लिए सुरक्षा बना सकता हूँ?
- क्या सरकार सार्वजनिक परिवहन को मजबूत कर रही है, या लोगों को प्राइवेट वाहन खरीदने पर मजबूर कर रही है?
यह सवाल सिर्फ व्यक्तिगत नहीं हैं। यह सामाजिक और राजनीतिक सवाल भी हैं। जब तक बसें भरोसेमंद नहीं होंगी, मेट्रो के अंतिम-छोर कनेक्शन मजबूत नहीं होंगे, और साइकिल व पैदल चलने के लिए सुरक्षित रास्ते नहीं होंगे, तब तक लोग बाइक और स्कूटी खरीदते रहेंगे। और जब तक लोग बाइक-स्कूटी खरीदते रहेंगे, तब तक सड़क दुर्घटनाओं में मौत का बड़ा हिस्सा दो-पहिया सवारों का रहेगा।[morth.gov][ncrb.mha.gov]
अंत में एक सच्चाई
हम सब जानते हैं कि दो पहिया खतरनाक है। फिर भी हम उसे चुनते हैं, क्योंकि उसके पास वह सुविधा है जो बस, मेट्रो या कैब में नहीं मिलती। लेकिन यह सुविधा मुफ्त नहीं है। इसकी कीमत कभी-कभी टूटी हड्डी, कभी अपाहिज जीवन, और कभी पूरे परिवार का टूटना होती है।
इसलिए अगली बार जब आप बाइक या स्कूटी खरीदने की सोचें, तो सिर्फ उसकी कीमत नहीं, उसके पीछे का खतरा और उसके बाद का वित्तीय असर भी देखें। और अगर आप सच में अपने परिवार की सुरक्षा चाहते हैं, तो सिर्फ नई गाड़ी नहीं, बल्कि मजबूत सार्वजनिक परिवहन और बेहतर निवेश दोनों की मांग करें।
क्योंकि एक बाइक आपको जल्दी घर पहुँचा सकती है, लेकिन एक मजबूत बस व्यवस्था आपको जिंदा और सुरक्षित रख सकती है।