ग्रेटर नोएडा में 18 ग्राहकों की शिकायत पर FIR; अपनी जमा कैसे बचाएं और क्या लिक्विड-ओवरनाइट फंड बन सकते हैं ज्यादा सुरक्षित विकल्प?
28 अक्टूबर 2026 तक उपलब्ध रिपोर्टों और नियामकीय नियमों पर आधारित लेख
पहले पूरी घटना: कहां, क्या हुआ और अब तक क्या कार्रवाई हुई?
ग्रेटर नोएडा के सेक्टर पीआई-1, ऐच्छर क्षेत्र स्थित पंजाब नेशनल बैंक की शाखा में ग्राहकों के बचत खातों और फिक्स्ड डिपॉजिट से उनकी जानकारी के बिना बड़ी रकम निकलने के आरोप सामने आए हैं। शुरुआती रिपोर्टों के अनुसार, करीब 18 ग्राहकों की शिकायत पर बीटा-2 थाने में एफआईआर दर्ज हुई और शाखा प्रबंधक सहित पांच कर्मचारियों को निलंबित किया गया। कुछ खाताधारकों ने एफडी गायब होने, जबकि अन्य ने खातों में जमा लाखों रुपये की जगह बहुत कम राशि बचने की शिकायत की है।[newindianexpress]
हालांकि, शिकायतकर्ताओं की संख्या और कुल रकम को लेकर रिपोर्टों में अंतर है। शुरुआती खबरों में लगभग 30–35 करोड़ रुपये की कथित गड़बड़ी बताई गई। बाद की इंडियन एक्सप्रेस रिपोर्ट में पुलिस के हवाले से लगभग 25 शिकायतकर्ताओं का उल्लेख है। उसी रिपोर्ट के अनुसार, एफआईआर में कुल रकम निर्धारित नहीं है और पुलिस ने वास्तविक नुकसान की गणना पूरी होने की पुष्टि नहीं की है। इसलिए 35 करोड़ रुपये को अभी सिद्ध घोटाले की रकम नहीं, बल्कि सामने आया आरोप मानना चाहिए।[bhaskar][indianexpress]
इस मामले का सबसे मार्मिक पहलू प्रभावित परिवारों की स्थिति है। बिरौंडा गांव की 60 वर्षीय संतोष ने बताया कि जेवर एयरपोर्ट परियोजना के लिए जमीन अधिग्रहण के बदले मिले 1.29 करोड़ रुपये उन्होंने बैंक में जमा किए थे। उनका आरोप है कि उसमें से 1.18 करोड़ रुपये गायब हैं। एक अन्य ग्राहक, 75 वर्षीय धर्मवीर ने दावा किया कि 17.5 लाख रुपये वाले खाते में केवल 61,000 रुपये बचे हैं। उन्होंने पासबुक में लंबे समय तक प्रविष्टियां नहीं होने की भी शिकायत की। ये ग्राहकों के बयान हैं, जिनकी जांच जारी है।[indianexpress]
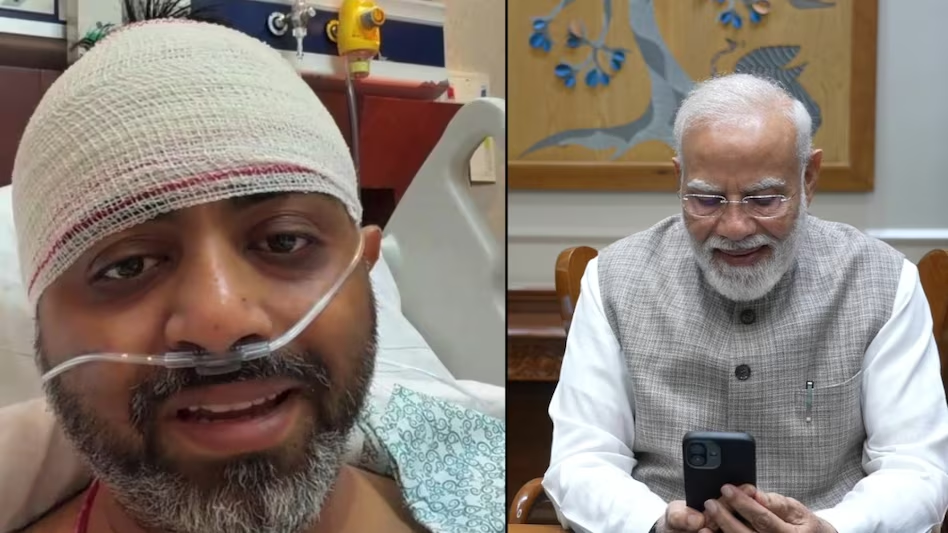
एक अलग शिकायत निवेश कराने की प्रक्रिया से जुड़ी है। द न्यू इंडियन एक्सप्रेस के अनुसार, ट्रांसपोर्ट व्यवसायी विनीत भाटी ने म्यूचुअल फंड में निवेश के लिए बैंक से संपर्क किया था। उनका आरोप है कि हस्ताक्षरित चेक और दस्तावेज देने के बाद 25 लाख रुपये ऐसे दूसरे खाते में चले गए, जो उनके नाम जैसा बताया गया, लेकिन उनका नहीं था। इस आरोप की भी स्वतंत्र जांच आवश्यक है। इससे यह स्पष्ट होता है कि केवल निवेश उत्पाद नहीं, पैसा भेजने की प्रक्रिया भी सुरक्षा का महत्वपूर्ण हिस्सा है।[newindianexpress]
बैंक अधिकारियों की ओर से रकम वापस करने के आश्वासन दिए जाने की खबरें हैं, लेकिन समयसीमा अलग-अलग बताई गई—कहीं गुरुवार तक, कहीं एक सप्ताह में। उपलब्ध रिपोर्टें रकम वास्तव में वापस हो जाने की पुष्टि नहीं करतीं। कर्मचारियों का निलंबन भी दोषसिद्धि नहीं है। अभी स्पष्ट नहीं है कि प्रत्येक खाते में पैसा किस तरीके से निकला, किसने अनुमति दी और किन नियंत्रणों में चूक हुई।[newindianexpress][indianexpress]
सबसे बड़ी सीख: सुरक्षा केवल OTP बचाने तक सीमित नहीं
इस प्रकरण को केवल “ग्राहक ने ओटीपी साझा किया होगा” कहकर समझना उचित नहीं होगा। ग्राहकों ने बिना अनुमति निकासी और एफडी टूटने के आरोप लगाए हैं; कुछ ने लेनदेन के अलर्ट नहीं मिलने की भी शिकायत की है। वास्तविक जिम्मेदारी बैंक के रिकॉर्ड, भुगतान निर्देशों और तकनीकी जांच से तय होगी।[economictimes.indiatimes][aajtak]
यहां केंद्रीय शब्द है—विविधीकरण। लेकिन इसका मतलब घबराकर पूरा पैसा बैंक से निकालकर म्यूचुअल फंड में डालना नहीं है। इसका अर्थ है रोजमर्रा के भुगतान, आपातकालीन जरूरत और अतिरिक्त नकदी को अलग-अलग उद्देश्यों के अनुसार रखना। साथ ही हर जगह स्वतंत्र रिकॉर्ड और निगरानी बनाए रखना।
आरबीआई भी बैंकों पर सुरक्षित प्रणालियां, धोखाधड़ी पहचानने के उपाय, अनिवार्य एसएमएस अलर्ट और शिकायत के बाद आगे के अनधिकृत लेनदेन रोकने की जिम्मेदारी डालता है। ग्राहक की सावधानी बैंक की जिम्मेदारी का विकल्प नहीं है।[rbi.org]
ग्राहक ऐसी स्थिति से बचने के लिए क्या करें?
1. सिर्फ पासबुक या कर्मचारी के मौखिक भरोसे पर निर्भर न रहें
इस मामले में पासबुक अपडेट नहीं होने की शिकायत विशेष रूप से सामने आई है। यदि मशीन खराब होने, ऑडिट चलने या बाद में आने की बात बार-बार कही जाए, तो लिखित स्टेटमेंट मांगें और शाखा से बाहर के आधिकारिक माध्यम—बैंक ऐप, इंटरनेट बैंकिंग या ग्राहक सेवा—से मिलान करें। किसी एक व्यक्ति से मिली जानकारी को अंतिम प्रमाण न मानें।[indianexpress]
एक व्यावहारिक निगरानी व्यवस्था में ये बातें शामिल हों:
- नियमित अंतराल पर पूरे खाते का स्टेटमेंट देखें, केवल अंतिम बैलेंस नहीं।
- प्रत्येक एफडी का नंबर, मूलधन, ब्याज दर और परिपक्वता तारीख दर्ज रखें।
- एफडी बंद होने, उस पर ऋण बनने या रकम दूसरे खाते में जाने जैसी प्रविष्टियों को जांचें।
- बड़ी रकम वाले खाते के दस्तावेज सुरक्षित रखें और परिवार के विश्वसनीय सदस्य को उनकी जानकारी दें।
2. अलर्ट और संपर्क विवरण की जांच करें
पंजीकृत मोबाइल नंबर और ईमेल सही हैं या नहीं, इसकी पुष्टि करें। सामान्य लेनदेन पर भी अलर्ट न आए तो इसे नजरअंदाज न करें। आरबीआई के निर्देशों में इलेक्ट्रॉनिक लेनदेन के लिए एसएमएस अलर्ट अनिवार्य हैं। फोन बदलने या सिम बंद होने के बाद बैंक रिकॉर्ड अपडेट करना भी जरूरी है।[rbi.org]
3. भुगतान खाते और बड़ी बचत को अलग रखने पर विचार करें
दैनिक यूपीआई, कार्ड और ऑनलाइन खरीदारी वाले खाते में जरूरत के अनुसार राशि रखें। बड़ी बचत के खाते पर उपलब्ध सुविधाओं और भुगतान सीमाओं की समीक्षा करें। अनावश्यक डिजिटल चैनल बंद रखना एक अतिरिक्त सावधानी हो सकती है, लेकिन इससे शाखा-स्तर की जालसाजी या आंतरिक गड़बड़ी का जोखिम समाप्त नहीं होता।
अलग बैंकों में रकम रखने का लाभ तभी समझदारी से मिलता है, जब ग्राहक उन्हें संभाल सके। इतने खाते खोलना कि उनकी निगरानी ही न हो पाए, समाधान नहीं है। जमा बीमा भी अलग शाखाओं के बजाय प्रति बैंक के आधार पर लागू होता है।[dicgc.org]
4. निवेश के नाम पर पैसा भेजते समय दोहरी पुष्टि करें
खाली चेक, अधूरे फॉर्म या बिना पढ़े निर्देशों पर हस्ताक्षर न करें। म्यूचुअल फंड खरीदते समय योजना का पूरा नाम, भुगतान का अधिकृत प्राप्तकर्ता और आवेदन विवरण जांचें। इसके बाद संबंधित फंड हाउस या उसके आधिकारिक रिकॉर्ड में यूनिट आवंटन की स्वतंत्र पुष्टि करें।
विनीत भाटी की शिकायत का आरोप यही महत्वपूर्ण प्रश्न उठाता है: क्या ग्राहक ने जिस निवेश के लिए पैसा दिया, वह वास्तव में उसी निवेश में पहुंचा? सिर्फ खाते से रकम कटना निवेश पूरा होने का प्रमाण नहीं मानना चाहिए।[newindianexpress]
पैसा गायब मिले तो पहले क्या करें?
पहला कदम घबराकर दूसरे निवेश खरीदना नहीं, बल्कि नुकसान रोकना और प्रमाण सुरक्षित करना है।
- बैंक को तत्काल आधिकारिक माध्यम से सूचित करें और शिकायत संख्या लें।
- विवादित लेनदेन की तारीख, रकम और संदर्भ संख्या लिखें; संबंधित भुगतान सुविधाएं सुरक्षित कराने को कहें।
- स्टेटमेंट, एफडी रसीद, एसएमएस, ईमेल और शिकायत की प्राप्ति सुरक्षित रखें।
- शाखा से आगे बैंक के शिकायत निवारण अधिकारी तक लिखित शिकायत पहुंचाएं।
- धोखाधड़ी के संदेह में पुलिस शिकायत करें; बैंक की शिकायत प्रक्रिया भी साथ चलाएं।
आरबीआई के अनुसार, अनधिकृत इलेक्ट्रॉनिक लेनदेन की सूचना मिलने पर बैंक को आगे के अनधिकृत लेनदेन रोकने के तत्काल कदम उठाने चाहिए। इसलिए केवल मौखिक आश्वासन लेकर लौटना पर्याप्त नहीं है।[rbi.org]
नुकसान की जिम्मेदारी किसकी होगी?
यह सबसे जरूरी कानूनी अंतर है। आरबीआई के अनधिकृत इलेक्ट्रॉनिक बैंकिंग लेनदेन संबंधी नियमों के अनुसार:
- बैंक की धोखाधड़ी, लापरवाही या सेवा में कमी से लेनदेन होने पर ग्राहक की शून्य देनदारी का प्रावधान है, चाहे उसने सूचना दी हो या नहीं।
- बैंक और ग्राहक दोनों से अलग किसी तीसरे पक्ष की चूक हो, तो बैंक का संदेश मिलने के तीन कार्यदिवस के भीतर सूचना देने पर शून्य देनदारी मिल सकती है।
- ग्राहक ने भुगतान संबंधी गोपनीय जानकारी साझा की हो, तो सूचना देने तक का नुकसान ग्राहक पर पड़ सकता है; सूचना के बाद होने वाले नुकसान की जिम्मेदारी बैंक की होती है।
- ग्राहक की देनदारी साबित करने का भार बैंक पर है।[rbi.org]
इन्हीं निर्देशों में सूचना मिलने के दस कार्यदिवस के भीतर संबंधित रकम का अस्थायी समायोजन—“शैडो रिवर्सल”—और शिकायत के निपटारे तथा देनदारी निर्धारित करने के लिए अधिकतम 90 दिन का प्रावधान है। लेकिन इन्हें हर प्रकार की एफडी जालसाजी पर बिना जांच लागू नहीं मानना चाहिए; पहले लेनदेन का स्वरूप स्पष्ट होना आवश्यक है।[rbi.org]
बैंक का उत्तर असंतोषजनक हो या सामान्यतः 30 दिन तक उत्तर न मिले, तो पात्र शिकायत आरबीआई लोकपाल के समक्ष सीएमएस व्यवस्था में उठाई जा सकती है। पहले बैंक को शिकायत देना आवश्यक है।[rbi.org]
क्या बैंक में सिर्फ पांच लाख रुपये ही सुरक्षित हैं?
डीआईसीजीसी के तहत प्रति जमाकर्ता, प्रति बैंक, समान अधिकार और समान क्षमता में रखी पात्र जमाओं पर मूलधन और ब्याज मिलाकर पांच लाख रुपये तक का बीमा है। एक ही बैंक की अलग शाखाओं के बचत खाते और एफडी जोड़कर देखे जाते हैं। इसलिए एक बैंक में पांच अलग एफडी खोलना पांच अलग बीमा कवर नहीं बनाता।[dicgc.org]
लेकिन पांच लाख रुपये की सीमा बैंक की कथित धोखाधड़ी पर मुआवजे की सार्वभौमिक अधिकतम सीमा नहीं है। जमा बीमा मुख्यतः बैंक के परिसमापन, लाइसेंस रद्द होने और पात्र प्रतिबंध जैसी स्थितियों से संबंधित है। अनधिकृत निकासी में ग्राहक की देनदारी और बैंक की जिम्मेदारी अलग नियमों से तय होती है। “पांच लाख से ऊपर पैसा गया तो कभी वापस नहीं मिलेगा”—यह निष्कर्ष गलत होगा।[rbi.org][dicgc.org]
क्या लिक्विड और ओवरनाइट फंड बैंक से ज्यादा सुरक्षित हैं?
सीधा उत्तर: हर दृष्टि से नहीं। वे बैंक जमा के विकल्प नहीं, अलग जोखिम वाले नकदी-प्रबंधन उत्पाद हैं।
लिक्विड फंड अधिकतम 91 दिन की अवशिष्ट परिपक्वता वाले ऋण और मुद्रा-बाजार साधनों में निवेश करते हैं। ओवरनाइट फंड एक दिन की परिपक्वता वाले साधनों में निवेश करते हैं। छोटी अवधि ब्याज दर से जुड़ा जोखिम सीमित रखने में सहायक होती है, लेकिन दोनों को गारंटीकृत बैंक जमा नहीं समझना चाहिए।[sbimf][hdfcfund]
| पहलू | बैंक बचत खाता/एफडी | लिक्विड फंड | ओवरनाइट फंड |
|---|---|---|---|
| मुख्य उपयोग | भुगतान, जमा और निर्धारित अवधि की बचत | अल्पकालीन अतिरिक्त नकदी | बहुत कम अवधि की नकदी पार्किंग |
| प्रतिफल | बचत दर बदल सकती है; एफडी की दर शर्तों के अनुसार तय | बाजार-आधारित | बाजार-आधारित |
| प्रमुख अंतर | बैंक पर जमा दावा | छोटी अवधि के ऋण पोर्टफोलियो की यूनिट | एक दिन के साधनों वाले पोर्टफोलियो की यूनिट |
| पांच लाख का जमा बीमा | पात्र जमा पर लागू | लागू नहीं | लागू नहीं |
| तुरंत उपयोग | बचत खाते से सुविधाजनक | मोचन और सुविधा की शर्तों पर निर्भर | मोचन की शर्तों पर निर्भर |
यह तुलना जमा बीमा के नियमों और फंड श्रेणियों की संरचना पर आधारित है; किसी खास योजना का जोखिम उसके दस्तावेजों से जांचना होगा।[dicgc.org][sbimf][hdfcfund]
ओवरनाइट फंड की बहुत छोटी अवधि के कारण उसमें लंबी अवधि के ऋण फंड जैसा ब्याज-दर जोखिम नहीं होता। फिर भी तकनीकी, संचालन, भुगतान और बाजार-संबंधी जोखिमों को शून्य नहीं मानना चाहिए। लिक्विड फंड चुनते समय केवल पिछला रिटर्न नहीं, पोर्टफोलियो और जोखिम भी देखना चाहिए।[hdfcfund][portal.amfiindia]
व्यवहारिकता: अस्पताल का भुगतान फंड से कैसे होगा?
बचत खाते और म्यूचुअल फंड का सबसे बड़ा अंतर तत्काल उपलब्धता है। अस्पताल, दवा या उसी दिन के घरेलू भुगतान के लिए बैंक खाते का पैसा सीधे इस्तेमाल किया जा सकता है; फंड की यूनिट पहले भुनानी होती है।
कुछ लिक्विड फंड तत्काल मोचन सुविधा देते हैं। सामान्य नियामकीय सीमा 50,000 रुपये या पात्र मूल्य का 90%, जो कम हो, प्रति निवेशक, प्रति दिन, प्रति योजना होती है; योजना अपनी अधिक सीमित शर्तें रख सकती है। इसे पूरी रकम तुरंत निकालने की गारंटी नहीं समझें।[zerodhafundhouse]
सामान्य मोचन में आवेदन की समयसीमा, कार्यदिवस, छुट्टियां और योजना की भुगतान प्रक्रिया मायने रखते हैं। शुरुआती दिनों में कुछ लिक्विड फंडों में निकासी शुल्क भी लग सकता है। इसलिए आपातकालीन पूरी रकम को केवल “लिक्विड” नाम देखकर उसमें रखना उचित नहीं होगा।[zerodhafundhouse][portal.amfiindia]
साथ ही, तत्काल मोचन की रकम भी पंजीकृत बैंक खाते में आती है। यानी म्यूचुअल फंड बैंकिंग व्यवस्था से पूर्ण अलगाव नहीं देता। यदि वही बैंक खाता बाधित या असुरक्षित है, तो फंड होने मात्र से तत्काल खर्च की समस्या खत्म नहीं होगी।[sbimf]
रिटर्न, खर्च और टैक्स का हिसाब
बैंक एफडी की घोषित ब्याज दर और फंड के पिछले साल के रिटर्न की सीधी तुलना भ्रामक हो सकती है। फंड का पिछला प्रदर्शन भविष्य का वादा नहीं है। योजना का खर्च, निकासी शुल्क और पैसा मिलने में लगने वाला समय भी निर्णय का हिस्सा होना चाहिए।[portal.amfiindia][zerodhafundhouse]
कर के स्तर पर भी लिक्विड या ओवरनाइट फंड को स्वतः श्रेष्ठ न मानें। एक अप्रैल 2023 या उसके बाद खरीदी गई संबंधित निर्दिष्ट डेट फंड यूनिटों का लाभ सामान्यतः धारा 50AA के तहत अल्पकालीन पूंजीगत लाभ माना जाता है और लागू स्लैब दर से कर लगता है। इसलिए केवल लंबे समय तक रखने से पुराना इंडेक्सेशन लाभ मिलने की धारणा सही नहीं है। व्यक्तिगत कर स्थिति अलग हो सकती है।[incometaxindia.gov][incometaxindia.gov][cleartax]
किस ग्राहक के लिए कौन-सा रास्ता बेहतर?
इस खबर से निकलने वाला व्यावहारिक ढांचा तीन हिस्सों का हो सकता है:
- रोजमर्रा के खर्च और तत्काल आपातकाल के लिए पर्याप्त रकम आसानी से उपलब्ध बैंक खाते में रखें।
- निकट भविष्य की तय जरूरतों के लिए बैंक जमा की शर्तें, समयपूर्व निकासी और प्रति बैंक बीमा सीमा समझकर निर्णय लें।
- ऐसी अतिरिक्त नकदी, जिसकी उसी क्षण जरूरत नहीं पड़ेगी, उसके लिए समझ और सुविधा के अनुसार ओवरनाइट या लिक्विड फंड पर विचार करें।
यह कोई तय प्रतिशत वाला सार्वभौमिक पोर्टफोलियो नहीं है। बुजुर्ग, नियमित चिकित्सा खर्च वाले परिवार और डिजिटल प्रक्रिया से अपरिचित ग्राहक के लिए सरलता तथा तत्काल पहुंच, मामूली अतिरिक्त संभावित रिटर्न से अधिक महत्वपूर्ण हो सकती है। फंड को अपनाने से पहले उसकी जोखिम और मोचन संबंधी शर्तें समझना जरूरी है।[sbimf][hdfcfund][portal.amfiindia]
ग्रेटर नोएडा मामले में अंतिम जिम्मेदारी जांच से तय होगी। अभी सही प्रतिक्रिया बैंकिंग व्यवस्था से घबराकर बाहर निकलना नहीं, बल्कि स्वतंत्र स्टेटमेंट जांचना, रकम का उद्देश्यवार बंटवारा करना, निवेश की वास्तविक प्राप्ति सत्यापित करना और गड़बड़ी पर तुरंत लिखित कार्रवाई करना है। सुरक्षा की असली कसौटी सिर्फ “पैसा कहां रखा है” नहीं, बल्कि “उसका रिकॉर्ड कौन जांचता है और जरूरत पर वह कितनी जल्दी मिल सकता है” भी है।